Powinieneś od razu rozróżnić dwie rzeczy: wpłatę pieniędzy Blikiem i płatność Blikiem. To ważne, bo w praktyce te pojęcia są często mieszane, a od tego zależy, czy chodzi o wpłatę gotówki na konto, czy tylko o szybkie zasilenie usługi lub portfela online. Sam BLIK nie jest „portmonetką”, tylko sposobem autoryzacji transakcji w aplikacji bankowej. Dlatego odpowiedź na pytanie „czy Blikiem można wpłacać pieniądze?” brzmi: tak, ale nie w każdej formie i nie wszędzie. Najwięcej nieporozumień bierze się z tego, że inaczej działa wpłata gotówki, a inaczej przelew lub płatność wykonywana kodem.
Co właściwie oznacza „wpłata pieniędzy Blikiem”
Pod tym hasłem zwykle kryją się trzy różne sytuacje. I każda działa trochę inaczej.
- Wpłata gotówki do wpłatomatu z użyciem BLIKA zamiast karty.
- Zasilenie konta lub usługi online przez wybór płatności BLIKIEM.
- Przekazanie środków na konto przez przelew na telefon lub zwykły przelew z poziomu aplikacji bankowej.
W codziennym języku wszystko to bywa wrzucane do jednego worka. Problem w tym, że tylko pierwszy przypadek jest faktyczną wpłatą gotówki. Drugi to płatność internetowa, a trzeci to przelew. Dla użytkownika różnica może wydawać się kosmetyczna, ale dla działania usługi ma znaczenie podstawowe.
Jeśli celem jest włożenie banknotów do urządzenia i zapisanie ich na rachunku, trzeba szukać wpłatomatu obsługującego BLIK, a nie tylko miejsca, które „przyjmuje BLIK”.
Czy da się wpłacić gotówkę Blikiem do wpłatomatu
Tak, ale tylko w wybranych urządzeniach i tylko wtedy, gdy bank oraz operator wpłatomatu obsługują taką funkcję. To nie jest standard dostępny wszędzie. W części urządzeń nadal potrzebna jest karta płatnicza, a w części można przejść cały proces z użyciem kodu BLIK i potwierdzenia w aplikacji bankowej.
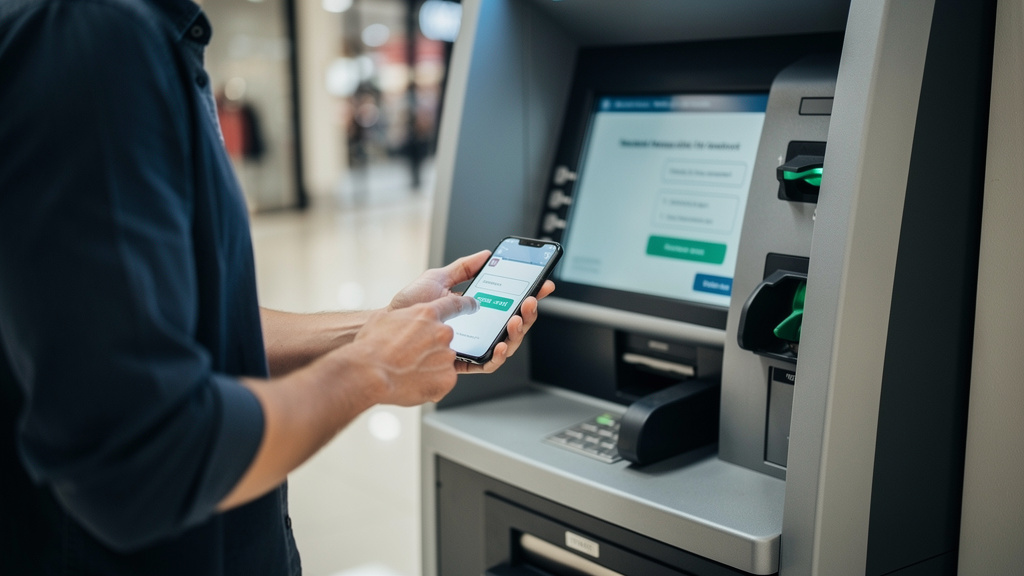
Sam schemat jest prosty: na ekranie wpłatomatu wybiera się opcję związaną z BLIKIEM, wpisuje kod z aplikacji bankowej, potwierdza operację w telefonie, a potem umieszcza gotówkę w podajniku. Po akceptacji pieniądze trafiają na wskazany rachunek zgodnie z zasadami danego banku i urządzenia.
Jak wygląda wpłata krok po kroku
Najpierw trzeba uruchomić aplikację bankową i wygenerować kod BLIK. Taki kod jest krótkotrwały, więc nie warto robić tego z dużym wyprzedzeniem. Następnie na ekranie wpłatomatu wybiera się opcję wpłaty przy użyciu BLIKA, wpisuje kod i czeka na prośbę o potwierdzenie w aplikacji.
Po zatwierdzeniu pojawia się etap fizycznej wpłaty banknotów. Urządzenie liczy gotówkę, wyświetla podsumowanie i prosi o akceptację. Jeśli wszystko się zgadza, transakcja zostaje zakończona, a środki trafiają na konto.
Brzmi wygodnie, bo nie trzeba mieć przy sobie karty. W praktyce taka opcja bywa szczególnie przydatna wtedy, gdy karta nie została jeszcze wydana, została zastrzeżona albo po prostu nie ma jej pod ręką.
Trzeba jednak liczyć się z ograniczeniami. Poszczególne urządzenia mogą mieć limity jednorazowej wpłaty, ograniczenia co do liczby banknotów albo określone godziny księgowania. W niektórych przypadkach pieniądze pojawiają się od razu, w innych dopiero po chwili.
Przed wyjściem do wpłatomatu najlepiej sprawdzić w aplikacji bankowej lub na stronie banku, czy wpłata BLIK jest faktycznie obsługiwana. To oszczędza niepotrzebnego krążenia między urządzeniami.
Kiedy „wpłata Blikiem” oznacza tylko płatność online
Bardzo często pytanie o wpłatę dotyczy tak naprawdę zasilenia jakiegoś konta w internecie: portfela elektronicznego, aplikacji, serwisu rozrywkowego albo rachunku użytkownika w danym systemie. Wtedy nie chodzi o gotówkę ani o wpłatomat. Chodzi o zwykłą płatność BLIKIEM.
Mechanizm jest prosty: w serwisie wybiera się metodę płatności BLIK, wpisuje kod z aplikacji bankowej i potwierdza transakcję. Środki są pobierane z rachunku bankowego i trafiają do odbiorcy. Dla użytkownika wygląda to jak „wpłata pieniędzy”, ale technicznie jest to zakup lub zasilenie usługi.
To rozróżnienie ma znaczenie zwłaszcza przy ewentualnych reklamacjach. Inaczej rozpatruje się problem z wpłatą gotówki we wpłatomacie, a inaczej nieprawidłowo zaksięgowaną płatność internetową.
BLIK nie przechowuje pieniędzy sam z siebie. Środki zawsze wychodzą z rachunku bankowego albo trafiają na rachunek, usługę czy konto odbiorcy zgodnie z typem transakcji.
Czy Blikiem da się zasilić własne konto bankowe
Jeśli przez „wpłacenie pieniędzy na własne konto” rozumiane jest przeniesienie środków z jednego rachunku na drugi, to zwykle nie używa się do tego wpłaty BLIK, tylko przelewu. Czasem będzie to przelew zwykły, czasem szybki, a czasem przelew na telefon, jeśli druga strona ma powiązany numer.
Niektóre osoby zakładają, że da się „wpłacić Blikiem” środki z konta w jednym banku na konto w drugim banku tak, jak przy bankomacie. W praktyce to już nie jest wpłata, tylko transfer pieniędzy. I tutaj decydują funkcje dostępne w aplikacji bankowej, a nie sam kod BLIK.
Wpłata, przelew i zasilenie to nie to samo
Wpłata oznacza najczęściej wniesienie gotówki do obrotu bankowego — przez kasę albo wpłatomat. Przelew to przesunięcie środków między rachunkami. Zasilenie bywa potoczną nazwą płatności na rzecz usługi, aplikacji lub konta użytkownika.
Ten podział może wydawać się biurokratyczny, ale upraszcza sprawę. Gdy potrzebna jest gotówka na koncie, trzeba szukać wpłatomatu lub oddziału. Gdy celem jest wysłanie pieniędzy do innej osoby, lepszy będzie przelew. Gdy chodzi o doładowanie usługi, wystarczy płatność BLIKIEM.
Właśnie dlatego odpowiedź „tak, Blikiem można wpłacić pieniądze” bez doprecyzowania bywa myląca. Wszystko zależy od tego, co dokładnie ma zostać zrobione ze środkami.
O czym trzeba pamiętać przed taką operacją
Najwięcej problemów pojawia się nie przez sam BLIK, tylko przez pośpiech i błędne założenia. Przed wpłatą albo zasileniem dobrze sprawdzić kilka rzeczy:
- czy bank obsługuje wpłatę BLIK we wpłatomatach,
- czy dane urządzenie rzeczywiście ma taką funkcję,
- jakie są limity kwotowe i ograniczenia liczby banknotów,
- czy środki zostaną zaksięgowane od razu, czy z opóźnieniem.
Znaczenie ma też bezpieczeństwo. Kod BLIK jest jednorazowy, ale sam w sobie nie wystarcza do wszystkiego — transakcję trzeba jeszcze potwierdzić w aplikacji. To duży plus, bo zmniejsza ryzyko przypadkowej autoryzacji. Mimo to nie warto podawać kodu osobom trzecim ani wpisywać go pod czyjąś presją.
Przy wpłacie gotówki dobrze zachować potwierdzenie z urządzenia do momentu zaksięgowania środków. Jeśli pojawi się problem, taki dokument ułatwia wyjaśnienie sprawy z bankiem albo operatorem wpłatomatu.
Najczęstsze problemy i skąd biorą się nieporozumienia
Najbardziej typowa sytuacja wygląda tak: ktoś podchodzi do wpłatomatu z gotówką, ma aplikację bankową i zakłada, że skoro BLIK działa „wszędzie”, to wpłata też przejdzie. A potem okazuje się, że urządzenie obsługuje wypłaty BLIKIEM, ale nie wpłaty. To częsta pułapka.
Drugi problem to mylenie wpłaty z płatnością online. Wiele serwisów reklamuje możliwość szybkiego „doładowania konta” BLIKIEM, co łatwo odebrać jako wpłacanie pieniędzy. Technicznie to jednak nadal płatność z rachunku bankowego, a nie gotówkowa wpłata.
Zdarzają się też opóźnienia w księgowaniu. Nie zawsze oznaczają błąd. Czasem potrzebna jest chwila na przetworzenie operacji przez bank lub operatora urządzenia. Jeśli środki nie pojawiają się od razu, nie trzeba od razu zakładać najgorszego, ale warto sprawdzić status w aplikacji i zachować potwierdzenie.
Kiedy BLIK ma sens, a kiedy lepiej wybrać inną metodę
BLIK sprawdza się najlepiej wtedy, gdy liczy się szybkość i brak konieczności używania karty. Przy płatnościach online to jedna z najwygodniejszych metod. Przy wpłacie gotówki może być bardzo praktyczny, ale tylko tam, gdzie infrastruktura rzeczywiście to wspiera.
Jeśli celem jest zwykłe zasilenie usługi w internecie, BLIK bywa po prostu najkrótszą drogą. Jeśli potrzebna jest wpłata większej ilości gotówki, czasem wygodniejszy okaże się klasyczny wpłatomat obsługujący kartę albo wpłata w oddziale. Gdy chodzi o przekazanie pieniędzy innej osobie, rozsądniej myśleć o przelewie niż o „wpłacie Blikiem”.
Najuczciwsza odpowiedź brzmi więc tak: Blikiem można wpłacać pieniądze, ale tylko w określonych scenariuszach. Da się nim zapłacić, zasilić usługę, wysłać środki i w niektórych miejscach także wpłacić gotówkę. Trzeba tylko wiedzieć, z której funkcji faktycznie chce się skorzystać — bo pod jednym krótkim pytaniem kryją się co najmniej trzy różne operacje.